
Votre activité ne dépasse pas 100 000 € de chiffre d’affaires ? Une disposition TVA depuis le 1/1/2025 peut vous intéresser. Il est possible de proposer vos produits ou services en ligne en BtoC sans appliquer la TVA, y compris pour les ventes hors Luxembourg.
Le cabinet-conseil Retis, spécialisé en transformation numérique, décortique cette nouvelle réglementation fiscale européenne, et apporte des conseils spécialement pour les entreprises belges qui réalisent des ventes en ligne, même accessoirement.
Livre blanc pour en savoir plus sur l’e-commerce à l’international
Qui est concerné par la franchise TVA ?
Cette faculté concerne toute activité économique, qu’elle soit exercée comme indépendant, ou en société (ex: Sarl-s).
Exceptions:
- les opérations effectuées à titre occasionnel visées à l’article 12 de la directive 2006/112/CE, notamment l’affectation, à titre occasionnel, d’un logement à des fins d’habitation principale ;
- les livraisons de moyens de transport neufs effectuées à destination d’un autre État membre.
Sont également exclus du bénéfice de la franchise, certains assujettis qui sont déjà soumis à un régime particulier (régime du « groupe TVA », régime forfaitaire des producteurs agricoles et sylvicoles) ou qui se prévalent d’options incompatibles avec le régime de franchise (options immobilières).
Les Etats membres peuvent rajouter des conditions (notamment sectorielles).
Qu’est-ce que la franchise TVA ?
La franchise en base de TVA est un régime qui exonère les entreprises:
- de la déclaration
- et du paiement de la TVA sur les prestations ou ventes qu’elles réalisent.
- Pour les starters: Une entreprise qui démarre son activité économique peut demander l’application de la franchise, même si elle n’a pas réalisé de chiffre d’affaires au cours de l’année précédente.
- Pour les indépendants / TPE déjà en activité: si le seuil de chiffre d’affaires fixé par l’Etat Membre n’a pas été dépassé, l’entreprise / l’indépendant.e peut demander à bénéficier ce ce régime l’année suivante, en effectuant la démarche selon les délais et formes requises par les autorités fiscales de son pays (l’AED au Luxembourg).
Les e-commerçants sont-ils concernés par la franchise TVA ?
Oui, qu’ils vendent en ligne des produits, ou des services d’ailleurs.
Ils peuvent donc proposer aux consommateurs, aux administrations publiques, et autres non-assujettis, leur offre sans porter en compte de TVA.
Le régime de franchise TVA n’existait-elle pas déjà ?
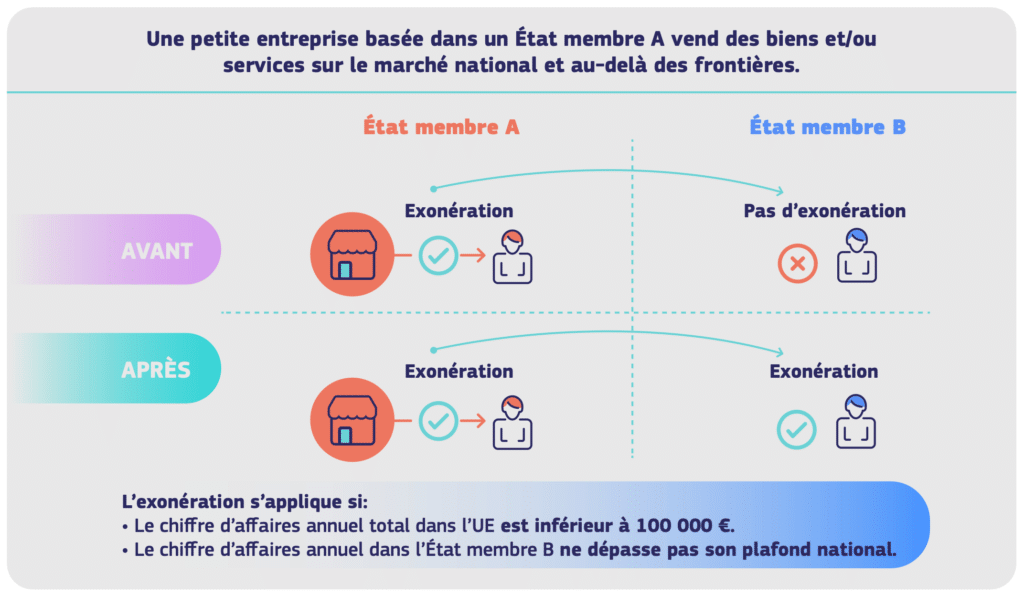
Il existait déjà un régime de franchise TVA, mais purement national.
Le seuil de chiffres d’affaire à ne pas dépasser est fixé à 50 000 € au Luxembourg depuis le 1/1/2025
Ce régime est facultatif (il doit être expressément sollicité)
Par contre, lorsque le vendeur souhaitait commercialiser ses produits ou ses services à des non-assujettis en dehors du Luxembourg, il ne pouvait faire valoir, avant le 1/1/2025, ce régime particulier de franchise. Il en résultait une sorte de concurrence anormale avec des entreprises situées dans les autres Etats membres où il souhaitait vendre, puisque celles-ci pouvaient commercialiser sans porter en compte la TVA dans leur pays d’origine, si elles avaient opté pour le régime de franchise TVA national, contrairement à lui.
Le Conseil Européen a souhaité supprimer cette anomalie et favoriser le développement transfrontalier des TPE, en mettant en oeuvre un régime de franchise TVA pour les opérations de vente transfrontalière (vers des non assujettis situés dans un autre Etat membre), avec la Directive 2020/285.
Qu’est-ce qui change depuis 2025 ?
Il existe depuis 2025 un « régime franchise TVA transfrontalier » (parfois appelé improprement « régime franchise TVA intracommunautaire »). Celui-ci s’ajoute au régime TVA national.
Cette possibilité peut être mise en oeuvre via MyGuichet.lu.
Comment s’assurer d’être dans les conditions du régime de franchise TVA transfrontalier ?
Si vous vendez en ligne vers les pays limitrophes, Retis peut examiner votre situation, répondre à vos questions dans le cadre de sa formule « entretien d’éclaircissement », et vous indiquer la procédure à suivre.
Ce service est proposé gratuitement aux e-commerçants déjà clients des services de Retis, en complément des accompagnements déjà existants. Un forfait de 180 € HTVA est appliqué dans le cas contraire. Pour des situations complexes, le recours à un conseiller fiscal peut être judicieux.
Nous vous expliquerons comment cela fonctionne, comment cela peut se combiner au régime de franchise TVA national, et les étapes.
Sachez d’ores et déjà que dans la demande auprès de l’AED via la la plateforme MYGuichet.lu, vous devrez nommément citer les Etats Membres vers lesquels ce régime s’appliquera. La démarche prendra environ 2 mois actuellement pour être enregistrée.
Il n’est par exemple :
- pas possible de solliciter ce régime si vous disposez d’un établissement fixe dans les Etats Membres que vous citez
- d’office non applicable si vous dépassez 100 000 € de chiffre d’affaires pour l’ensemble de l’UE (Belgique comprise), OU si vous dépassez le seuil de chiffres d’affaires fixé dans les Etats Membres visés (ex: pour la France, actuellement 85 000 € pour les produits et 35 000 € pour les services; 25 000 € pour la Belgique).
Quelle sera la principale formalité administrative à respecter ?
Une fois la demande validée, l’assujetti recevra la notification d’ajouter -EX à son numéro de TVA lors des opérations transfrontalières dans les pays membres sélectionnés.
Lorsqu’un assujetti bénéficie de la franchise dans un autre État membre, toutes les livraisons de biens et prestations de services qu’il y réalise (à l’exception des opérations exclues de la franchise) sont soumises à cette franchise.
L’assujetti bénéficiant de la franchise est autorisé à émettre des factures simplifiées. Il ne peut pas faire apparaître la TVA sur ses factures.
Les factures émises pour des livraisons de biens et des prestations de services imposables au Luxembourg doivent inclure la mention suivante : « TVA non applicable – Article 57bis de la loi modifiée du 12 février 1979 ». La mention à indiquer sur les factures vers des clients hors Luxembourg dépend des règles en vigueur dans cet Etat membre.
Attention que cela concerne également les opérations effectuées à d’autres assujettis (BtoB).
Sous réserve de se conformer aux obligations de déclaration prévues par le régime de franchise transfrontalier, l’assujetti n’a pas besoin de s’identifier ni de déposer des déclarations de TVA dans l’État membre dans lequel il n’est pas établi pour les opérations qu’il y réalise sous la franchise.
Il devra toutefois effectuer une déclaration trimestrielle pour ces opérations, ventilant le chiffre d’affaires pour chaque Etat membre au cours du trimestre précédent. Il devra également transmettre le récapitulatif annuel habituel.
Une rétroactivité est-elle possible ?
Une identification rétroactive au régime de franchise transfrontalier n’est pas possible.
Il est donc important pour les e-commerçants de bien se poser la question avant d’accepter des ventes intracommunautaires sur leur e-shop, surtout dès qu’ils sont sur le point de dépasser le seuil des 10 000 € de ventes en ligne en dehors du Luxembourg.
Dans ce cas:
- soit l’e-commerçant s’enregistre auprès des autorités TVA dans les différents états Membres, facture la TVA au taux en vigueur dans le pays du consommateur et effectue toutes les démarches administratives requises par celui-ci (et dans la langue exigée…), ce qui peut être proportionnellement très fastidieux (le recours à un comptable, voire à une société spécialisée en TVA dans ces pays, parait incontournable);
- soit ils sollicitent le régime OSS (One-stop-shopping, vivement recommandé pour se simplifier la vie en e-commerce; voir l’article à ce propos sur le site retis.be).
Pour simplifier l’article, nous n’abordons pas le régime IOSS (importation de produits provenant hors UE), qui concerne souvent les dropshippers.
Le régime de franchise TVA transfrontalier est-il intéressant ?
Conseil de Retis: Ce régime est intéressant lorsque:
- vous ne dépassez pas (encore) ce seuil de chiffres d’affaires de 100 000 € au niveau de l’Union européenne,
- vous vendez surtout ou exclusivement en BtoC (ainsi que vers le secteur public)
- et que vous réalisez une marge brute proportionnellement importante.
La situation est surtout avantageuse pour les activités de services vers les particuliers (ex: coaching familial, animation d’activités pour enfants,…) que vous réalisez vous-même, donc sans devoir faire appel à un sous-traitant assujetti.
Elle est évidemment moindre pour les activités de retail à faible marge, puisque, en régime de franchise TVA, vous ne pourrez récupérer la TVA sur les factures entrantes.
Evidemment, la plupart du temps, il faut voir ce régime comme une situation transitoire. Nous espérons que votre activité en ligne se développera suffisamment pour dépasser assez rapidement ce seuil de 100 000 € (niveau qui ne permet que rarement d’en vivre de façon confortable, et encore moins de pouvoir constituer une équipe et de faire appel à des solutions spécialisées et des expertises pointues très utiles) pour passer à une vitesse supérieure de développement de votre e-commerce.
Attention: si vous étiez en régime normal TVA et aviez procédé à des investissements importants sur lesquels vous avez déduit la TVA, vous allez devoir restituer la TVA récupérée à concurrence des années d’amortissement restantes pendant la période de franchise (ex: pour un ordinateur de 1000 € acheté en 2024, vous devrez restituer en 2025 probablement 2/3 de 17% de 1000 €).
Qu’est ce qui se passe au delà de 100 000 € ?
Le calcul des 100 000 € s’effectue sur base d’année civile. Il englobe les ventes nationales et transfrontalières, mais pas les ventes hors U.E. Il faut compte tant les prestations de services que les ventes de biens, en BtoC mais aussi en BtoB, en ligne et en magasin.
Le chiffre d’affaires réalisé dans un État membre est déterminé par les montants mentionnés à l’article 288 de la directive 2006/112/CE, tel qu’il est transposé dans la législation nationale de cet État membre.
Dès que ce seuil est dépassé, le régime normal s’applique. Il restera en vigueur au moins une année civile complète (quel que soit le CA atteint cette année-là), de sorte que la demande ne peut être réintroduite que si le seuil n’a pas été dépassé pendant cette année civile complète.
Le régime normal s’appliquera également dans un Etat Membre si les opérations y dépasse le seuil national fixé dans cet Etat (ex: 25 000 € en Belgique)
Comme indique plus haut, si vous vendez en ligne vers ces pays, il est vivement recommandé de solliciter dans ce cas le régime OSS. Retis peut vous apporter quelques conseils, puis vous aiguiller vers un comptable pour être accompagné au niveau des formalités de demande et des déclarations trimestrielles.
Plus d’informations sur les périodes de transition et les périodes d’exclusion dans les autres États membres, sont disponibles sur le site https://sme-vat-rules.ec.europa.eu/
Qu’est-ce qui se passe si votre CA dépasse 50 000 € au Luxembourg ?
Vous pouvez dépasser ce seuil de 50000 € actuellement en vigueur au Luxembourg. Vous perdrez le bénéfice du régime de franchise de TVA pour les opérations nationales (dès l’année suivante si ce seuil est légèrement dépassé; immédiatement dès que le seuil de 55 000 € a été atteint; dans ce cas vous indiquerez le montant du chiffre d’affaires effectué sous la franchise à la case 481 de la déclaration de TVA à remettre dans le cadre du régime normal de la TVA). Par contre, vous pouvez conserver le régime de franchise « TVA transfrontalier » tant que vous ne dépassez pas le seuil global de 100 000 € pour l’UE ou le seuil national des pays concernés par vos ventes.
Les 2 régimes (régime franchise TVA luxembourgeois / régime franchise TVA transfrontalier) peuvent être activés / désactivés indépendamment de l’autre. Votre comptable veillera à effectuer les déclarations trimestrielles nationales en tenant compte de cette situation spécifique.
Un simulateur sera bientôt proposé par la Commission Européenne pour permettre de déterminer les possibilités en fonction des chiffres d’affaires réalisés par pays (non encore opérationnel à la date de parution de cet article)
Vous recevez une facture d’un assujetti en franchise. Comment vérifier ?
Les prestations de services en régime de franchise auraient généralement soumises au mécanisme d’autoliquidation si elles étaient fournies par un assujetti ne bénéficiant pas de la franchise.
Il est dès lors important pour le preneur de savoir si son prestataire bénéficie effectivement de la franchise et s’il doit autoliquider ou non la TVA.
L’application SME-on-the-Web permet au preneur de vérifier le statut du prestataire en indiquant son numéro « EX ».
La vérification des numéros de TVA avec une franchise transfrontalière active est possible sur : https://sme-vat-rules.ec.europa.eu/
Cet article veille à vulgariser autant que possible cette réglementation, sans rechercher l’exhaustivité, ni toutes les situations particulières. Il ne remplace pas la consultation d’un expert fiscal. La rédaction a été effectuée avec soin, mais une erreur n’est pas exclue. Si vous en repérez une, n’hésitez pas à la signaler. Il en est de même si vous proposez un service comptable en lien avec ce sujet de manière à ce que nous vous rajoutons parmi la liste de prestataires potentiels.
Comment Retis peut vous aider ?
Retis peut vous accompagner concrètement, via des formations et des conseils pour votre activité en ligne.